


Nubank: conta, cartão e mais
4,8764.00 Avaliações
Especificações do app
- Versão
- Varia conforme o dispositivo
- Atualizado em
- Licença
- Free
- Downloads
- 100.000.000+
- Desenvolvedor
- Nu
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Eu vejo o Nubank como uma escolha voltada para quem quer reunir tarefas financeiras do dia a dia em um aplicativo simples de consultar. Ele fica na categoria de finanças, é desenvolvido pela Nu e combina conta, cartão de crédito, empréstimos, investimentos, seguros, PIX e cashback no mesmo ambiente. Essa amplitude é o ponto de partida da minha análise: mais do que perguntar se o aplicativo “é bom”, vale entender se a concentração de serviços combina com a maneira como você organiza seu dinheiro.
Na minha experiência, a maior vantagem está em reduzir a necessidade de alternar entre vários canais. Você pode acompanhar movimentações, lidar com pagamentos e consultar produtos financeiros dentro da mesma experiência. Isso é especialmente conveniente para quem prefere resolver tudo pelo celular e não quer depender de uma agência ou de diferentes aplicativos para cada tarefa.
Ao mesmo tempo, não considero essa concentração automaticamente ideal para todo mundo. Um aplicativo financeiro pode ser muito prático e ainda exigir atenção redobrada na hora de contratar crédito, escolher investimentos ou interpretar cobranças. Por isso, eu recomendaria avaliar o Nubank não apenas pela aparência limpa, mas pela clareza que ele oferece para as decisões que você realmente pretende tomar.
Como decidir se o Nubank combina com sua rotina
Eu usaria esta secção para pôr a decisão à prova com um critério simples: o aplicativo continua a ser útil quando a novidade passa e só restam as tarefas habituais? Na minha avaliação, a resposta depende de conseguir manter uma rotina breve de conferência e de resistir a contratar produtos apenas por estarem à mão. Essa distinção ajuda a perceber que tipo de acompanhamento vale a pena criar.
Comece pelo tipo de controle que você procura
O primeiro critério é a frequência com que você precisa consultar sua vida financeira. Se a sua prioridade é abrir o aplicativo, verificar o saldo, acompanhar o cartão e fazer um PIX sem navegar por menus confusos, a proposta do Nubank faz bastante sentido. A experiência é direcionada a quem quer autonomia e prefere fazer as operações por conta própria.
Eu também levaria em conta a quantidade de produtos que você pretende usar. Para algumas pessoas, uma conta básica e um cartão já resolvem tudo. Para outras, a possibilidade de encontrar empréstimos, investimentos, seguros e cashback no mesmo espaço pesa bastante. Nesse segundo caso, a integração pode ser mais valiosa do que procurar a melhor ferramenta isolada para cada necessidade.
Há, porém, uma diferença importante entre ter acesso a várias categorias e saber qual delas é adequada. O fato de o aplicativo reunir opções financeiras não elimina a necessidade de comparar condições, entender prazos e verificar o impacto de uma contratação no orçamento. Eu trataria essa variedade como conveniência, não como motivo suficiente para aderir a qualquer produto oferecido.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
A experiência móvel é parte central da proposta
O Nubank foi lançado em 25 de abril de 2014 e, desde então, se tornou uma presença muito conhecida entre os aplicativos financeiros. Hoje, ele aparece com média de 4,8 em avaliações e ultrapassa 100 milhões de instalações, números que ajudam a mostrar sua adoção ampla. Ainda assim, popularidade não substitui compatibilidade com o seu perfil: uma pessoa que prefere atendimento presencial pode se sentir menos confortável com uma solução concentrada no celular.
O preço de entrada é outro ponto favorável: o aplicativo é gratuito. Isso torna fácil experimentar a interface e descobrir se ela se encaixa na rotina sem pagar pelo download. Eu separaria, contudo, o aplicativo gratuito dos custos ou condições que podem existir em produtos financeiros específicos. Antes de confirmar uma contratação, é prudente ler os detalhes exibidos na própria tela e não interpretar “grátis” como sinônimo de que todas as operações terão o mesmo custo.
A classificação etária é PEGI 3, o que indica uma classificação ampla para o aplicativo. Para um adulto, isso não muda a análise principal; o que importa é a responsabilidade com senhas, autenticação e decisões financeiras. Se outra pessoa da família usa o aparelho, eu manteria o acesso protegido e evitaria deixar informações sensíveis expostas em notificações.
O que eu observaria antes de transferir minha rotina
Antes de migrar, eu faria um inventário simples: recebimentos, pagamentos recorrentes, cartão, reservas, investimentos e canais de atendimento que uso hoje. Essa lista revela se você precisa apenas de uma conta prática ou se depende de recursos especializados de outra instituição. É uma etapa pouco empolgante, mas evita trocar de aplicativo por impulso e descobrir depois que uma parte importante do seu fluxo ficou mais difícil.
Também vale observar como você se comporta diante de crédito disponível. A presença de uma área de empréstimos pode ser útil quando existe uma necessidade planejada e uma capacidade real de pagamento. Para quem costuma comprar por impulso, a facilidade de consultar crédito pode ser uma desvantagem. Nesse perfil, uma alternativa mais limitada ou uma separação rígida entre conta cotidiana e crédito pode oferecer mais disciplina.
Onde ele ganha das alternativas tradicionais
Eu colocaria o Nubank à frente de uma solução bancária tradicional quando a prioridade é fazer tudo remotamente e acompanhar a movimentação com frequência. A proposta reduz a dependência de papelada, deslocamentos e diferentes canais. Para quem administra a própria vida financeira pelo celular, essa praticidade pode representar uma mudança real no tempo gasto com tarefas simples.
Um cenário comum ajuda a visualizar isso. Imagine que eu receba meu pagamento, use o cartão durante a semana, faça um PIX para dividir uma conta e queira conferir quanto ainda posso gastar antes do fim do mês. Em vez de consultar serviços separados, eu teria uma visão mais concentrada da rotina. Essa centralização não resolve o orçamento sozinha, mas facilita o hábito de acompanhar o dinheiro enquanto as decisões ainda podem ser ajustadas.
O cartão também se beneficia dessa lógica integrada. Eu gosto mais de uma solução quando consigo relacionar uma compra ao restante da minha movimentação, em vez de tratar o cartão como uma caixa-preta que só aparece no fechamento da fatura. A presença de cashback pode acrescentar valor para quem já faria determinadas compras, desde que a recompensa não seja usada como justificativa para gastar mais.
O PIX reforça o lado cotidiano do aplicativo. Transferências instantâneas fazem parte da rotina de muitas pessoas, e tê-las próximas da conta e do cartão reduz a fricção entre receber, pagar e acompanhar. Minha recomendação prática é conferir cuidadosamente o destinatário antes de concluir qualquer transação, especialmente quando você copia dados de conversas ou age com pressa.
Integração pode ser mais útil do que excesso de ferramentas
Um benefício menos óbvio é a possibilidade de construir uma rotina financeira com menos pontos de entrada. Quando cada serviço fica em um aplicativo diferente, é fácil esquecer uma cobrança, perder a noção do total disponível ou consultar uma informação antiga. Ao concentrar categorias como conta, cartão, investimentos, seguros e crédito, o Nubank pode funcionar como um painel principal para quem prefere uma visão única.
Eu usaria essa integração de maneira seletiva. A conta e o cartão podem ser o centro das despesas diárias, enquanto investimentos, seguros e empréstimos devem ser consultados com mais calma. Não é porque tudo aparece no mesmo aplicativo que tudo precisa ser contratado ali. Essa separação mental é uma das formas mais importantes de evitar que conveniência se transforme em decisões apressadas.
Outro detalhe útil é usar o aplicativo como ponto de conferência, não apenas como ferramenta de ação. Eu verificaria periodicamente compras, transferências e entradas, procurando movimentações que não reconheço. Esse hábito é mais valioso do que abrir o aplicativo apenas quando preciso pagar algo, porque ajuda a detectar problemas cedo e mantém o orçamento baseado em valores reais.
Onde outra alternativa pode fazer mais sentido
Eu não escolheria o Nubank automaticamente para quem valoriza atendimento presencial, relacionamento com uma agência ou uma estrutura mais tradicional. Nesses casos, um banco convencional pode se encaixar melhor, mesmo que a experiência digital pareça menos direta. A melhor alternativa depende do que você considera indispensável: autonomia pelo celular ou suporte humano em um local físico.
Também vejo espaço para soluções especializadas. Uma corretora dedicada pode ser mais apropriada para quem acompanha investimentos com profundidade e precisa de ferramentas específicas para essa atividade. Da mesma forma, uma instituição focada em seguros ou crédito pode oferecer um processo mais adequado a uma necessidade particular. Não afirmo que uma opção será sempre superior; apenas não confundiria um aplicativo completo com uma ferramenta especialista.
Quem já possui uma relação bancária consolidada pode preferir manter a estrutura atual e usar o Nubank apenas para uma finalidade específica. Isso pode ser interessante para testar a experiência sem mover toda a renda, todos os pagamentos e todas as reservas de uma vez. A desvantagem é administrar mais de um ambiente, mas essa divisão pode valer a pena quando você quer comparar na prática antes de decidir.
Há ainda o perfil que não gosta de tomar decisões financeiras por conta própria. Para essa pessoa, uma interface simples não elimina a necessidade de orientação. Se você costuma aceitar ofertas sem compreender juros, vencimentos, liquidez ou regras de um produto, eu procuraria educação financeira e apoio confiável antes de contratar qualquer coisa, no Nubank ou em outra instituição.
O custo real de mudar
Baixar um aplicativo gratuito é fácil; transferir a rotina financeira é a parte que exige planejamento. Eu começaria pelo cartão e pelos pagamentos recorrentes. Assinaturas, contas domésticas e serviços digitais podem continuar vinculados ao cartão antigo, criando falhas ou cobranças inesperadas se a troca for feita de uma vez. Anotaria cada compromisso e mudaria um por um, conferindo o primeiro ciclo antes de cancelar o meio anterior.
Depois, eu cuidaria dos recebimentos. Se o salário ou outra renda chega em uma conta específica, a alteração pode depender de prazos e procedimentos externos ao aplicativo. O mesmo vale para débitos automáticos e transferências programadas. A forma mais segura é manter a conta anterior ativa durante a transição, com saldo suficiente para compromissos já agendados, até confirmar que o novo fluxo está funcionando.
Investimentos e seguros merecem ainda mais cautela. Eu não moveria esses produtos apenas para deixar tudo no mesmo lugar. Primeiro compararia objetivos, prazos, condições e facilidade de resgate. A centralização é confortável, mas não deve superar a adequação do produto ao seu planejamento. Para dinheiro de emergência, por exemplo, clareza de acesso e compreensão das regras são mais importantes do que a quantidade de categorias disponíveis na tela.
Um roteiro simples reduz erros:
Liste recebimentos, assinaturas, pagamentos recorrentes e cartões usados atualmente.
Teste a rotina com uma movimentação pequena antes de concentrar valores maiores.
Confira cada cobrança e cada transferência no primeiro período de adaptação.
Mantenha o canal anterior até ter certeza de que nenhum compromisso ficou para trás.
Esse processo também ajuda a responder uma dúvida comum: é preciso abandonar o banco atual para usar o Nubank? Na minha visão, não. Você pode começar com uma parte da rotina e ampliar somente se a experiência for realmente melhor. A mudança deve ser gradual quando envolve renda, crédito e compromissos recorrentes.
Como eu usaria cada área com mais segurança
Para a conta, eu priorizaria o acompanhamento frequente e separaria mentalmente o saldo disponível do dinheiro já comprometido. Ver um valor na tela não significa que ele esteja livre para gastar. Essa distinção é especialmente importante quando há compras no cartão, pagamentos futuros ou transferências planejadas.
No cartão, eu conferiria as compras assim que possível e evitaria esperar apenas a fatura. O cashback pode ser agradável como consequência de uma compra necessária, mas perde sentido quando influencia a decisão de comprar. Minha regra seria simples: primeiro avaliar o gasto, depois considerar a recompensa.
Em empréstimos, eu compararia o custo total e o impacto das parcelas no orçamento, não apenas a aprovação ou o valor liberado. A contratação pode resolver uma emergência, mas também pode transformar um problema pontual em vários meses de pressão. Se a parcela só cabe quando tudo dá certo, eu consideraria o crédito inadequado.
Nos investimentos, eu começaria definindo o objetivo e o prazo antes de olhar para qualquer opção. O aplicativo pode facilitar o acesso, mas não substitui essa preparação. Para quem está começando, a simplicidade ajuda; para quem já tem uma estratégia complexa, talvez seja melhor usar uma plataforma especializada e manter o Nubank para as tarefas bancárias.
Em seguros, eu leria com atenção o que está coberto, as condições e as limitações. A conveniência de contratar pelo mesmo ambiente não deve reduzir a qualidade da comparação. Essa é uma área em que o detalhe do contrato importa mais do que a velocidade da tela.
Minha recomendação para diferentes perfis
Eu recomendaria o Nubank para quem quer uma experiência financeira móvel, integrada e fácil de consultar, especialmente se conta, cartão e PIX são as necessidades principais. Ele também é interessante para quem deseja explorar outras categorias no mesmo aplicativo, mas aceita pesquisar e decidir com calma em vez de contratar tudo automaticamente.
Eu teria mais reservas para quem depende de atendimento presencial, precisa de ferramentas avançadas de investimento ou prefere manter crédito distante da rotina diária. Nesses casos, um banco tradicional, uma plataforma especializada ou uma combinação de serviços pode ser mais coerente. Não há problema em usar mais de uma instituição quando essa divisão melhora o controle.
A reputação ajuda a explicar por que tanta gente considera o aplicativo, mas eu não usaria a média de avaliações como único critério. Antes de migrar, testaria a navegação, verificaria se as categorias relevantes para mim são claras e observaria se consigo encontrar rapidamente informações importantes. Uma boa experiência para milhões de pessoas ainda pode não ser a melhor para uma necessidade específica.
Minha conclusão é favorável, com uma condição: use a centralização a seu favor, sem deixar que ela acelere decisões que merecem análise. O Nubank é gratuito para instalar, tem classificação PEGI 3 e reúne uma variedade incomum de serviços em uma experiência voltada ao celular. Para a rotina de pagamentos, cartão e acompanhamento financeiro, eu o considero uma opção forte. Para crédito, investimentos e seguros, eu manteria o mesmo cuidado que teria fora do aplicativo.
Eu escolheria o Nubank quando a prioridade fosse praticidade com autonomia, mas faria a migração por etapas e compararia cada produto antes de concentrar toda a minha vida financeira. Essa abordagem preserva o melhor da proposta sem transformar a conveniência em uma decisão automática.
Prós
- Abertura de conta rápida
- diretamente pelo celular.
- Aplicativo intuitivo e fácil de navegar.
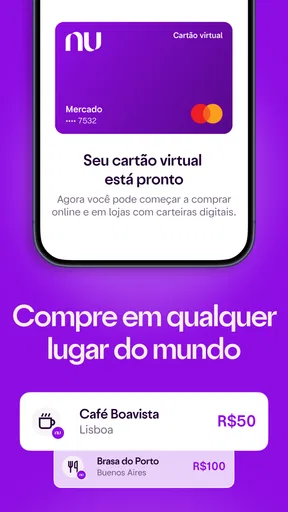
- Cartão virtual disponível para compras online.
- Pix
- transferências e pagamentos integrados no app.
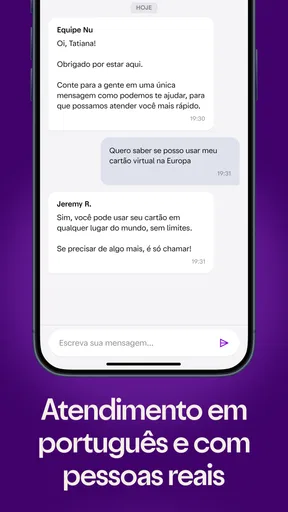
- Atendimento pelo chat
- com suporte em tempo integral.
Contras
- A análise de crédito pode resultar em limite inicial baixo.
- Alguns serviços dependem exclusivamente do aplicativo.
- Saques em caixas eletrônicos podem ter cobrança de tarifa.
- A oferta de produtos varia conforme o perfil do cliente.
- Instabilidades no app podem dificultar o acesso à conta.
Perguntas frequentes sobre Nubank: conta, cartão e mais
O que é o Nubank e quais serviços estão disponíveis no aplicativo?
O Nubank é uma instituição financeira digital que reúne, em um único aplicativo, serviços como conta, cartão de crédito, cartão de débito, transferências, pagamentos, Pix, empréstimos e opções de investimento. A disponibilidade de cada recurso pode variar conforme o perfil do cliente, análise de crédito, região e atualizações da plataforma. Antes de contratar qualquer produto, é importante conferir tarifas, limites, taxas e condições exibidas no próprio app.
Como abrir uma conta no Nubank e quais documentos são necessários?
A abertura da conta é feita diretamente pelo aplicativo, geralmente com o preenchimento de dados pessoais, envio de documento de identificação e realização de validações de segurança, como reconhecimento facial. O processo costuma ser simples, mas a aprovação não é necessariamente imediata e pode depender da análise cadastral. É fundamental fornecer informações verdadeiras, usar um celular seguro e acompanhar as solicitações adicionais feitas pelo aplicativo.
O cartão Nubank tem anuidade, limite garantido e cobrança de juros?
O cartão Nubank tradicional geralmente não cobra anuidade, mas isso não significa que todas as operações sejam gratuitas. O cliente pode pagar juros e encargos ao parcelar compras, atrasar faturas, utilizar crédito rotativo ou contratar serviços específicos. O limite é definido de acordo com a análise do perfil e pode ser ajustado ao longo do tempo. Sempre consulte a fatura e o contrato antes de confirmar uma operação.
O dinheiro guardado na conta do Nubank rende automaticamente?
O funcionamento do rendimento pode depender do tipo de saldo, produto escolhido e regras vigentes no momento. Alguns valores podem ter rendimento automático ou ficar vinculados a opções específicas dentro do aplicativo, enquanto outros investimentos exigem contratação separada. A rentabilidade não deve ser confundida com ausência de riscos, impostos ou prazos. Verifique no app a taxa, a liquidez, a tributação e as condições antes de investir.
O Nubank é seguro e o que fazer em caso de golpe, perda do celular ou transação desconhecida?
O aplicativo utiliza recursos de segurança, como senha, biometria, notificações e bloqueio temporário de cartão, mas a proteção também depende dos hábitos do usuário. Nunca compartilhe códigos, senhas ou dados por telefone e desconfie de links recebidos. Em caso de perda do celular, cartão roubado ou movimentação não reconhecida, acesse os canais oficiais do Nubank o quanto antes, bloqueie os produtos afetados e registre a contestação.


